Jak działała giełda przed komputerami?
Przed erą komputerów giełda była przede wszystkim fizycznym miejscem. Zlecenia przekazywano maklerom, a transakcje zawierano dzięki krzykom, gestom i bezpośrednim negocjacjom na parkiecie. Z czasem ten zamknięty klub członków przekształcił się w zautomatyzowaną spółkę obsługującą handel elektroniczny.
Giełda jako zamknięty klub
Historyczna giełda papierów wartościowych nie była początkowo przede wszystkim przedsiębiorstwem zarabiającym na świadczeniu usług. Częściej przypominała klub lub spółdzielnię pracy, której członkowie otrzymywali prawo do zawierania transakcji i wspólnie ustalali zasady działania.
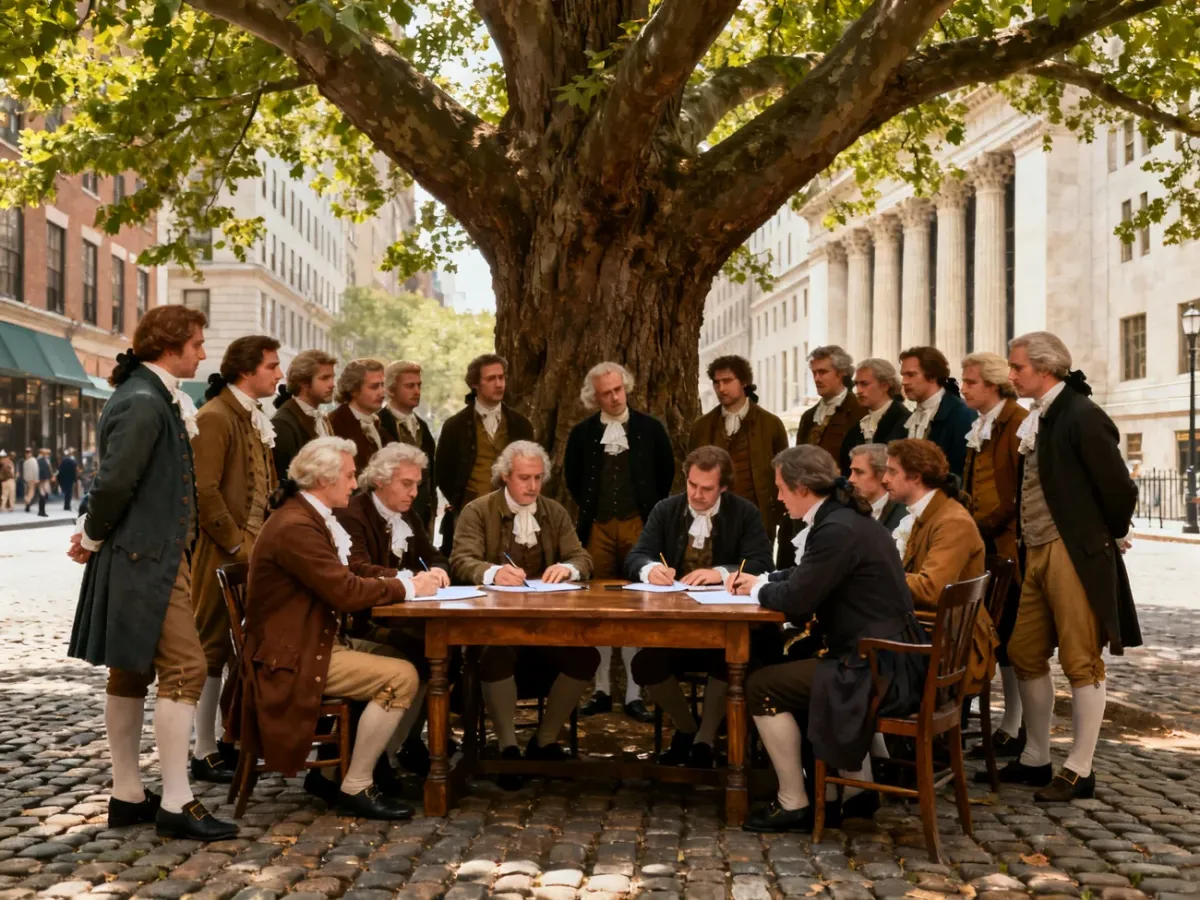
Jednym z symbolicznych początków nowojorskiego rynku było porozumienie zawarte 17 maja 1792 roku przez 24 maklerów pod platanem na Wall Street. Uczestnicy ustalili między innymi minimalną prowizję oraz zasadę, że oferty kupna i sprzedaży będą najpierw kierowane do członków stowarzyszenia. Tak ograniczano konkurencję zewnętrzną i chroniono dochody maklerów.
W takim modelu giełda jako miejsce i giełda jako organizacja były ze sobą ściśle związane, ale nie oznaczały tego samego. Parkiet służył do handlu, natomiast członkowska organizacja zarządzała dostępem, regulaminem i infrastrukturą.
Najważniejsze cechy tego systemu wyglądały następująco:
- Giełda miała ograniczoną liczbę członków, którzy uzyskiwali prawo do uczestniczenia w handlu.
- Członkowie wspólnie ustalali zasady działania oraz poziom prowizji.
- Organizacja nie była nastawiona na zysk, a dochody maklerów pochodziły głównie z obsługi transakcji klientów.
- Nowa osoba często musiała odkupić miejsce od członka wycofującego się z rynku.
Cena takiego miejsca zależała od koniunktury. W okresach ożywienia popyt rósł, więc dostęp do giełdy stawał się droższy. Była to forma ekskluzywności, która ograniczała konkurencję, ale jednocześnie pozwalała członkom kontrolować sposób funkcjonowania rynku.
Jak wyglądał handel na parkiecie?
Podstawowym mechanizmem był handel głosowy, znany jako open outcry. Maklerzy spotykali się na parkiecie w określonych miejscach przypisanych konkretnym papierom wartościowym. Przekazywali zlecenia głosem, wykrzykiwali ceny i używali ustalonych gestów dłoni.
Makler reprezentujący klienta musiał znaleźć drugą stronę transakcji. Gdy jeden uczestnik chciał sprzedać określoną liczbę akcji po konkretnej cenie, inny makler zgłaszał gotowość zakupu. Po uzgodnieniu warunków transakcję rejestrowano w dokumentacji giełdowej. Informacje o zawartych transakcjach trafiały następnie do biur maklerskich i klientów.
Parkiet nie był więc jedną spokojną salą, w której wszyscy poruszali się według identycznego schematu. Poszczególne grupy maklerów gromadziły się przy stanowiskach związanych z określonymi papierami. Tłum przemieszczał się wraz ze zmianą liczby zleceń. Przy dużym popycie lub nagłej wyprzedaży hałas i tempo pracy gwałtownie rosły.
Makler nie siedział przed ekranem i nie klikał przycisku kupna. Musiał przez wiele godzin stać, obserwować otoczenie, przekrzykiwać innych uczestników i zapamiętywać szczegóły zleceń. W stresujących momentach znaczenie miały nie tylko wiedza i refleks, lecz także kondycja fizyczna.
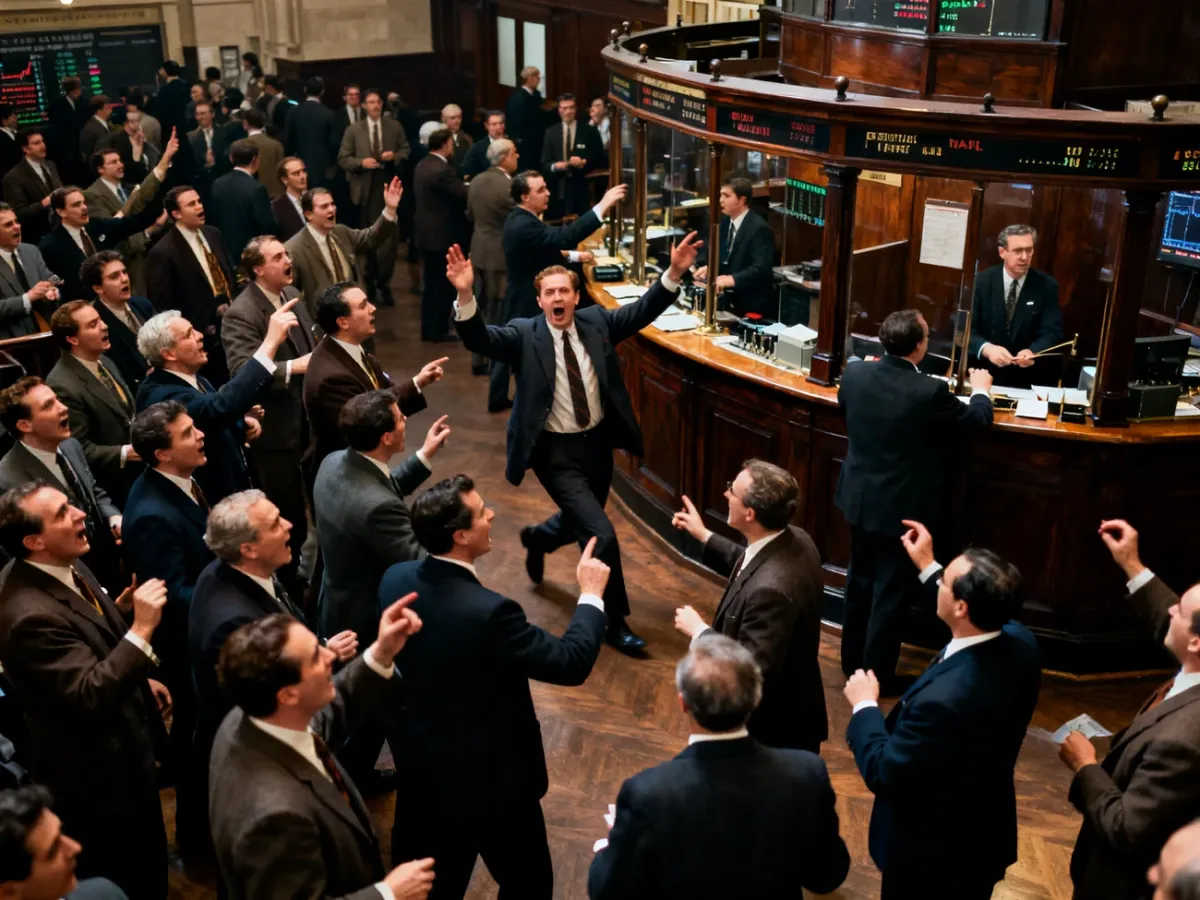
Praca na parkiecie miała też ograniczenia, których współczesny handel elektroniczny w dużej mierze nie zna:
- Wysiłek fizyczny wynikał z wielogodzinnego stania, przemieszczania się i przekazywania informacji w tłumie.
- Hałas utrudniał usłyszenie ceny, liczby papierów i warunków zlecenia.
- Emocjonalne obciążenie rosło podczas gwałtownych wzrostów i panicznej sprzedaży.
- Realizacja zlecenia mogła trwać znacznie dłużej niż dziś, ponieważ wymagała fizycznego przekazania i dopasowania informacji.
Handel tradycyjny a elektroniczny
Największa zmiana nie polegała wyłącznie na zastąpieniu papierowych formularzy komputerem. Zmienił się cały sposób dostępu do rynku, przekazywania zleceń i ustalania, kto może uczestniczyć w obrocie.
| Cecha | Handel tradycyjny | Handel elektroniczny |
| Szybkość transakcji | Zależna od pracy maklerów, odległości i liczby zleceń na parkiecie | Automatyczne kojarzenie zleceń w bardzo krótkim czasie |
| Koszty pośrednictwa | Silna pozycja członków giełdy i prowizje za obsługę fizycznego obrotu | Większa automatyzacja i mniejszy udział pracy wykonywanej ręcznie |
| Dostępność dla inwestora | Dostęp pośredni, przez członka giełdy lub biuro maklerskie | Dostęp do systemu za pośrednictwem elektronicznego kanału zleceń |
Dlaczego giełdy stały się spółkami?
Wprowadzenie komputerów podważyło dawny model członkowski. Skoro zlecenia można było kojarzyć automatycznie, coraz mniej uzasadnione stawało się ograniczanie handlu do wąskiej grupy osób obecnych na parkiecie.
W latach 90. XX wieku wiele giełd zaczęło wdrażać systemy elektroniczne. Przykładem była londyńska giełda, która uruchomiła system SETS. Początkowo zmiany spotykały się z oporem części maklerów, ponieważ automatyzacja ograniczała znaczenie ich dotychczasowych umiejętności i pozycji.
Temu przekształceniu nadano nazwę demutualizacja. Oznaczała ona poszerzenie grona właścicieli giełdy poza jej członków oraz odejście od modelu organizacji działającej głównie na ich rzecz. Giełdy zaczęły funkcjonować jako spółki nastawione na zysk, mogły pozyskiwać kapitał od zewnętrznych inwestorów i rozwijać działalność na większą skalę.
Technologia przyspieszyła ten proces, ponieważ elektroniczny rynek wymagał kosztownej infrastruktury, oprogramowania i centrów przetwarzania danych. Giełda potrzebowała kapitału na rozwój, a model oparty wyłącznie na składkach i decyzjach ograniczonego grona członków był mniej elastyczny. W rezultacie akcjonariat giełd stawał się bardziej rozproszony, a akcje niektórych operatorów zaczęły być notowane na rynku.
Od ekskluzywnego klubu do platformy cyfrowej
Historia giełdy przed komputerami to przejście od bezpośredniego kontaktu ludzi do automatycznego kojarzenia zleceń. Dawniej najważniejszym narzędziem maklera były głos, gest i orientacja w tłumie. Dziś tę funkcję wykonują systemy elektroniczne działające z dużą szybkością.
Zmienił się także charakter samej giełdy. Z zamkniętego klubu, który chronił interesy swoich członków, stała się infrastrukturą dostępną dla znacznie szerszego grona uczestników. Koniec ery parkietu nie oznaczał końca giełdy, lecz zmianę jej formy – od fizycznego miejsca spotkań do cyfrowej platformy rynku.